Cómo comprar casa sin enganche con tu crédito Infonavit
¿Sabía que el dinero que ha acumulado por años en su Subcuenta de Vivienda no es un fondo estático, sino el capital estratégico que le permite adquirir su próxima propiedad hoy mismo? Muchos mexicanos postergan la decisión de formar un patrimonio porque creen que el ahorro en efectivo es un requisito innegociable para iniciar. Sin embargo, la posibilidad de Comprar sin Enganche con Credito Infonavit es una realidad tangible que transforma el panorama para quienes buscan exclusividad y bienestar. Usted no necesita descapitalizarse para dar este paso fundamental hacia un nuevo comienzo.
Entendemos que la falta de liquidez inmediata y la confusión sobre los diversos esquemas de financiamiento pueden generar incertidumbre. Es natural sentir temor a que el crédito sea insuficiente para alcanzar viviendas de alta calidad o bien ubicadas. Por ello, en este artículo descubrirá cómo utilizar su ahorro acumulado para acceder a desarrollos de alto nivel sin necesidad de desembolsar efectivo inicial. Exploraremos el funcionamiento del actual Modelo T100, la seguridad legal que respalda estas transacciones y las estrategias para identificar propiedades con alta plusvalía que se conviertan en su mejor inversión a largo plazo.
Puntos Clave
- Aprenda a transformar su ahorro acumulado en la Subcuenta de Vivienda en el capital necesario para cubrir el pago inicial de su propiedad.
- Descubra cómo el esquema Cofinavit y el crédito Infonavit Total le permiten acceder a departamentos de lujo y residencias de alta plusvalía.
- Conozca el proceso legal y administrativo para Comprar sin Enganche con Credito Infonavit, optimizando sus recursos sin comprometer su liquidez.
- Identifique los pasos críticos de precalificación para determinar su capacidad real de compra y seleccionar la propiedad ideal.
- Entienda la importancia de contar con asesoría legal especializada para garantizar que su inversión inmobiliaria sea segura y rentable.
¿Es posible comprar una propiedad sin enganche con Infonavit?
Adquirir una propiedad de alto nivel sin tener que ahorrar cientos de miles de pesos para el pago inicial no es una utopía. En el mercado inmobiliario convencional, el desembolso inicial suele ser el principal obstáculo para muchos profesionales; sin embargo, el sistema mexicano ofrece una alternativa estratégica. Al hablar de Comprar sin Enganche con Credito Infonavit, nos referimos a la capacidad técnica de utilizar el capital que ya le pertenece y que ha crecido de forma constante durante su trayectoria laboral.
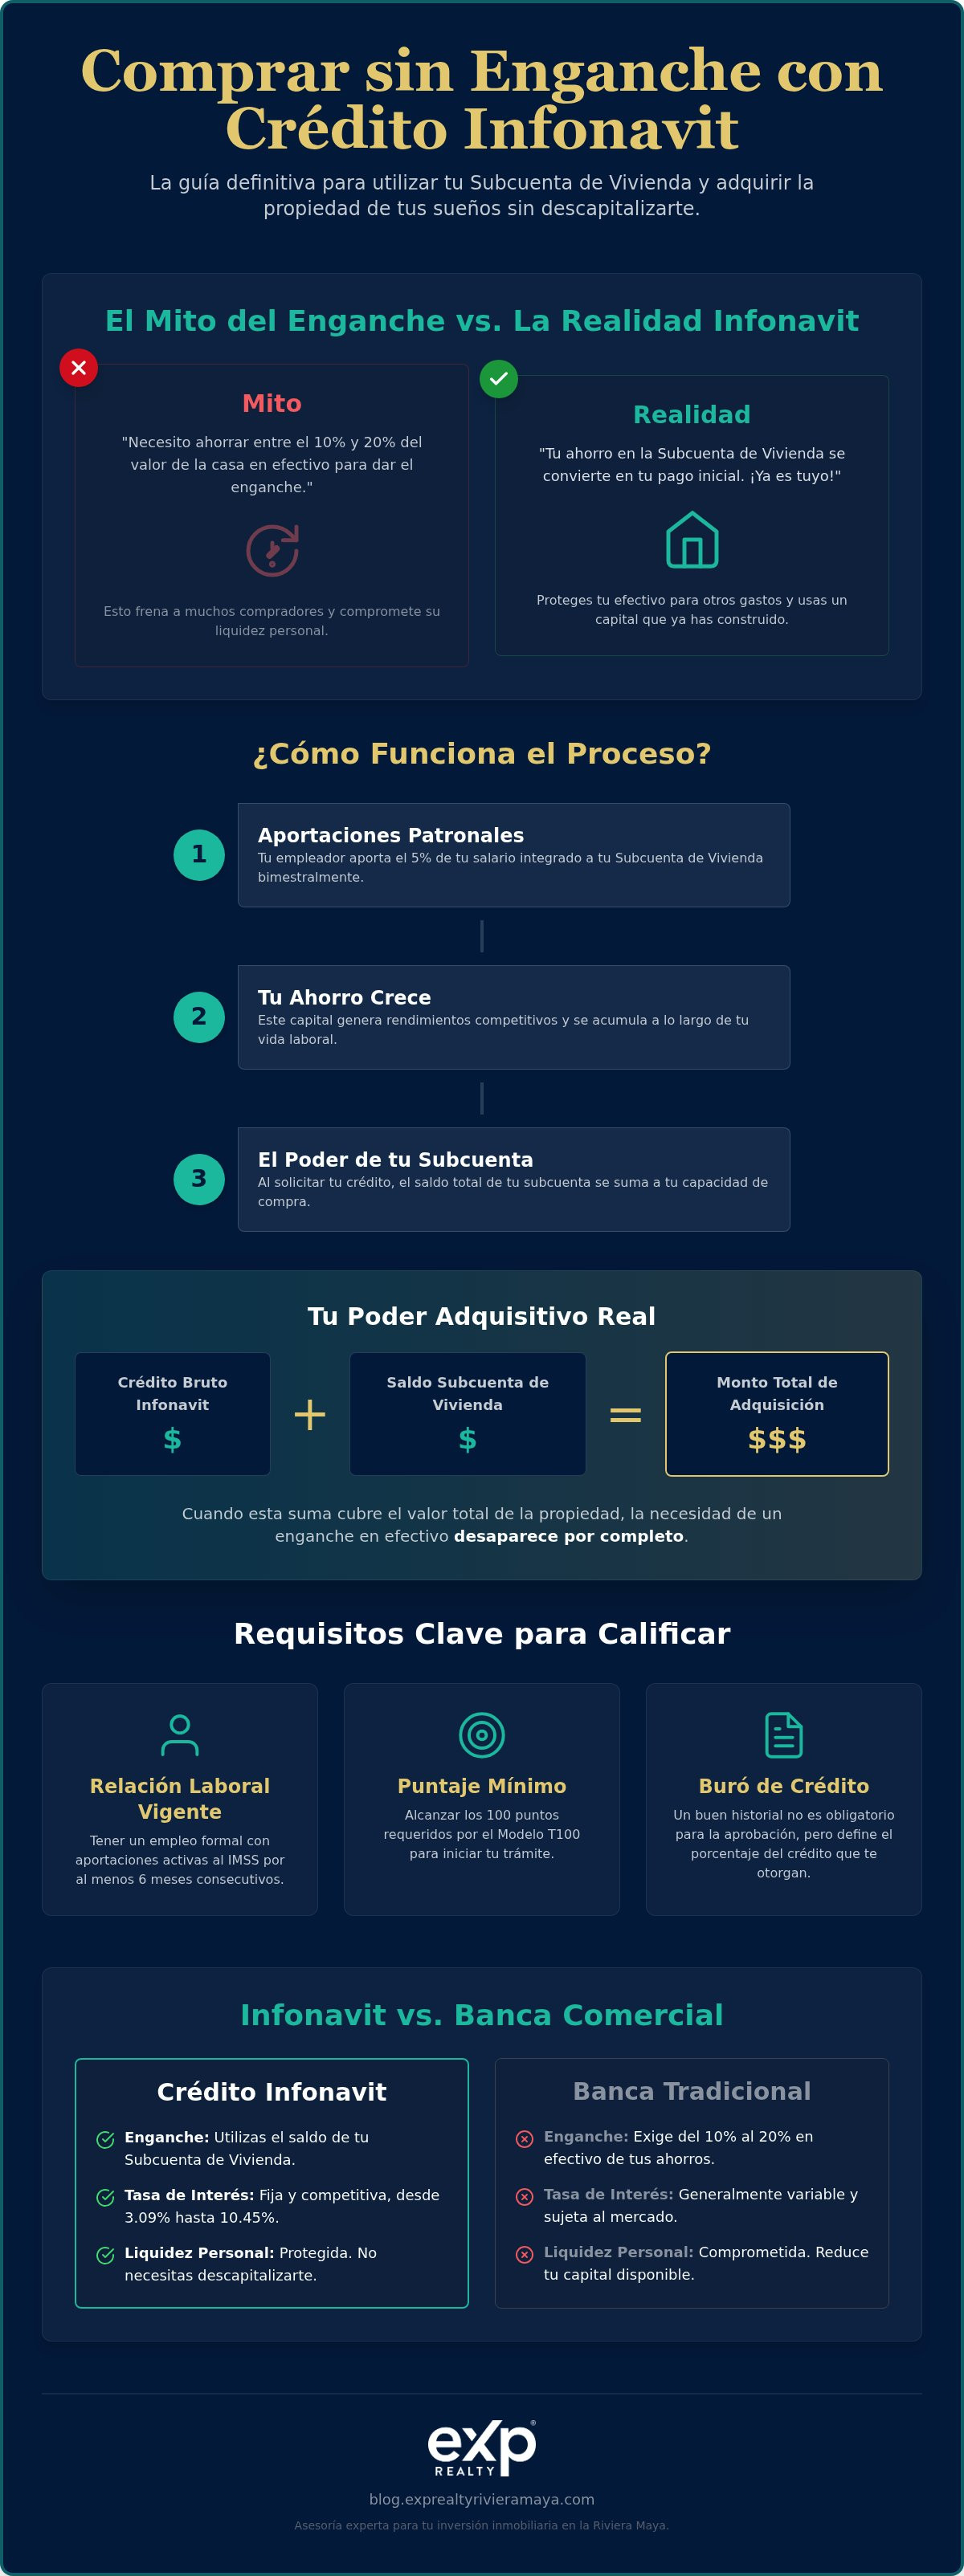
El Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) funciona bajo un esquema donde su ahorro acumulado no solo sirve como garantía, sino como el motor financiero de su inversión. Mientras que una institución bancaria tradicional le exigiría liquidez inmediata de entre el 10% y el 20% del valor del inmueble, este instituto permite que el saldo en su Subcuenta de Vivienda actúe como ese primer pago. El 2026 se consolida como un año clave para ejecutar esta estrategia, gracias a tasas de interés fijas que van desde el 3.09% hasta el 10.45%, niveles altamente competitivos frente a la banca comercial.
El mito del pago inicial en efectivo
Existe la creencia errónea de que comprar una casa siempre requiere vaciar sus cuentas bancarias personales. La realidad es que, gracias a las aportaciones patronales obligatorias del 5%, usted ha estado construyendo un patrimonio de manera automática. Muchos compradores ignoran que este fondo es, en esencia, su enganche ya pagado. Al optar por Comprar sin Enganche con Credito Infonavit, usted protege su liquidez personal. Esto le permite conservar su efectivo para otros fines estratégicos, como la personalización de su nuevo departamento de lujo o inversiones adicionales que fortalezcan su cartera.
Requisitos básicos para derechohabientes en 2026
Para aprovechar estas facilidades en agosto de 2026, el proceso se ha simplificado significativamente bajo nuevas normativas. Los criterios fundamentales para calificar son directos y transparentes:
- Mantener una relación laboral vigente con aportaciones activas al IMSS por un periodo mínimo de seis meses consecutivos.
- Alcanzar el puntaje mínimo de 100 puntos requerido por el Modelo T100, vigente desde este año.
- Contar con un historial en el Buró de Crédito que, aunque no es determinante para la aprobación, sí define el porcentaje de financiamiento otorgado.
Este marco normativo busca eliminar las barreras de entrada para quienes desean seguridad y rentabilidad. Es una invitación a dejar de ver el crédito como una deuda y empezar a verlo como la herramienta que facilita su ascenso a un estilo de vida superior.
Cómo funciona el ahorro de la Subcuenta de Vivienda como pago inicial
Para lograr Comprar sin Enganche con Credito Infonavit, es vital entender que su Subcuenta de Vivienda no es un ahorro pasivo. Se trata de un fondo constituido por el 5% de su salario integrado, aportado bimestralmente por su patrón. Este capital genera rendimientos competitivos y se convierte en su capital semilla al momento de firmar un contrato de compraventa. Es el recurso que transforma una intención de compra en una inversión real sin comprometer sus ahorros personales.
En términos técnicos, debemos distinguir entre el "crédito bruto" y el "monto total de adquisición". El crédito bruto es la cifra que el Instituto le presta según su capacidad de pago y edad. Sin embargo, al sumar el saldo acumulado en su subcuenta, el poder adquisitivo real aumenta significativamente. Cuando esta suma combinada cubre el precio de venta de la propiedad, la necesidad de desembolsar un enganche en efectivo desaparece por completo. Esta mecánica financiera es la que permite a miles de profesionales acceder al mercado inmobiliario de forma inmediata.
¿Qué sucede con su ahorro al momento de la compra?
Al concretar la operación, el saldo de su subcuenta se transfiere de forma íntegra y directa al vendedor o desarrollador inmobiliario. Este movimiento financiero es automático y queda asentado en la escritura pública. Usted puede verificar su monto exacto ingresando al portal Mi Cuenta Infonavit, donde encontrará el desglose detallado de sus ahorros. Es el primer paso esencial para comprar una vivienda con crédito Infonavit con plena seguridad y transparencia.
En diversos esquemas, este ahorro también puede destinarse a cubrir los gastos de escrituración y honorarios notariales. Para trabajadores con ingresos menores a $9,985.43 pesos mensuales, estos gastos suelen estar exentos bajo las normativas de 2026. En segmentos residenciales de mayor valor, el saldo de la subcuenta actúa como un amortiguador financiero crucial que protege su liquidez durante el proceso de cierre.
Incrementando su capacidad de compra
Si su objetivo es una propiedad de alta gama, existen estrategias para potenciar su presupuesto. El programa "Unamos Créditos" permite que dos personas, sin necesidad de un vínculo matrimonial, junten sus capacidades financieras para obtener un financiamiento que puede superar los $5,870,000 MXN. Esta es una opción excelente para socios o familiares que buscan una residencia con mayor plusvalía y amenidades exclusivas.
Una ventaja estratégica que muchos omiten es el destino de las aportaciones patronales futuras. Una vez adquirido el crédito, ese 5% que su empresa deposita se aplica directamente como abono a capital. Esto reduce el saldo de su deuda mes con mes, permitiéndole liquidar su inversión en un plazo menor al proyectado. Si desea una proyección personalizada de su capacidad de compra, puede consultar con un asesor especializado aquí para diseñar su estrategia patrimonial sin errores.
Estrategias para adquirir departamentos de lujo con apoyo de Infonavit
Muchos inversionistas asumen erróneamente que los créditos institucionales están limitados a la vivienda de interés social. Sin embargo, para perfiles con ingresos elevados, estas herramientas se convierten en palancas financieras sofisticadas para adquirir activos de alto valor. La posibilidad de Comprar sin Enganche con Credito Infonavit se expande significativamente cuando exploramos productos diseñados para el mercado residencial y residencial plus. Usted puede utilizar su trayectoria laboral como un respaldo de capital que la banca tradicional suele exigir en efectivo líquido.
El esquema Infonavit Total es una de las vías más potentes para este segmento. A diferencia del crédito tradicional, este producto permite aprovechar al máximo su capacidad crediticia si percibe ingresos superiores a los niveles promedio del mercado. Al cierre de agosto de 2026, el monto máximo para un crédito individual alcanza los $2,935,002.35 pesos. Si sumamos esto al saldo acumulado en su Subcuenta de Vivienda, el presupuesto para su próxima inversión se sitúa en rangos que permiten acceder a desarrollos exclusivos con amenidades de primer nivel.
Cofinavit: La llave para el segmento residencial
El esquema Cofinavit destaca como la opción predilecta para quienes buscan propiedades que superan los tres o cuatro millones de pesos. En este modelo, una institución bancaria aporta el mayor porcentaje del financiamiento, usualmente entre el 80% y 90%, mientras que el Instituto complementa el monto utilizando su ahorro acumulado. El beneficio es doble. Por un lado, usted logra Comprar sin Enganche con Credito Infonavit al cubrir ese primer pago con su subcuenta; por otro, accede a las tasas preferenciales de la banca comercial para el grueso de la deuda.
Desde el punto de vista fiscal, esta estrategia es sumamente eficiente. Los intereses reales pagados tanto al banco como al Instituto son deducibles en su declaración anual, lo que representa un retorno indirecto de capital cada año. Para calificar en 2026, los requisitos incluyen una precalificación exitosa y la aprobación crediticia por parte de la entidad financiera elegida, asegurando que su perfil de inversionista sea sólido y confiable.
Inversión en departamentos exclusivos
Para maximizar el retorno de su inversión, la clave reside en identificar preventas inmobiliarias con facilidades de pago. Adquirir en etapas iniciales de construcción permite capturar la plusvalía desde el primer día, protegiendo su patrimonio contra la inflación. Al combinar los plazos de una preventa con la estructura de un crédito institucional, usted asegura activos en zonas de alta demanda que garantizan una rentabilidad sostenida.
Invertir en casas de lujo en zonas residenciales mediante financiamiento híbrido es una decisión audaz y calculada. La plusvalía generada por la ubicación y la exclusividad del desarrollo suele superar la tasa de interés del crédito, lo que significa que la propiedad se paga sola con el tiempo. Es una transformación de su ahorro laboral en un legado tangible y de alto prestigio.
Pasos críticos para tramitar su crédito sin desembolsos iniciales
Transformar su ahorro en una inversión inmobiliaria tangible requiere una ejecución técnica impecable. El proceso para Comprar sin Enganche con Credito Infonavit es una secuencia de decisiones estratégicas que garantizan su tranquilidad financiera. No se trata simplemente de llenar formularios, sino de orquestar una transacción donde cada documento refuerza la seguridad de su patrimonio. Para avanzar con paso firme, es fundamental seguir una ruta crítica validada por expertos en el sector.
La ruta hacia la entrega de sus llaves se resume en cinco etapas fundamentales:
- Precalificación integral: Acceso al portal oficial para determinar el monto máximo de crédito, el saldo de la Subcuenta de Vivienda y la capacidad de compra real.
- Selección estratégica: Identificación de una propiedad que no solo cumpla sus expectativas de estilo de vida, sino que también respete los lineamientos técnicos del Instituto.
- Avalúo y dictamen técnico: Un perito certificado debe validar que el valor comercial y las condiciones estructurales del inmueble respalden la inversión.
- Gestión del expediente legal: Compilación de documentos del comprador, el vendedor y la propiedad bajo una supervisión legal rigurosa.
- Formalización ante Notario: Firma de las escrituras públicas, donde se asienta la transferencia de propiedad y la constitución de la garantía hipotecaria.
La importancia de la precalificación exacta
En agosto de 2026, la precalificación ha evolucionado con el Modelo T100. Ahora es necesario contar con un mínimo de 100 puntos para ser elegible. Es vital interpretar correctamente los números que arroja el sistema. El monto que usted visualiza incluye el crédito otorgado, pero también el ahorro que sustituye al pago inicial. Un error común es ignorar el impacto del Buró de Crédito. Aunque en 2026 tener un historial con tropiezos no le impide Comprar sin Enganche con Credito Infonavit, sí podría reducir el porcentaje de financiamiento del 100% al 80% o 90%. Mantener sus datos actualizados, como el RFC y la CURP con validación biométrica, evitará retrasos burocráticos innecesarios.
Validación del inmueble y el vendedor
La seguridad jurídica es el pilar de cualquier inversión exitosa. Antes de comprometerse, debe verificar que la propiedad cuente con un certificado de libertad de gravamen vigente. En el caso de las preventas, la revisión debe ser aún más profunda, asegurando que el desarrollador posea los permisos de construcción y la estructura legal para vender mediante créditos institucionales. Trabajar con agentes certificados elimina la incertidumbre y protege su capital contra posibles fraudes o vicios ocultos en la documentación. Su enfoque debe estar en la rentabilidad y la protección de su futuro.
Asesoría experta: El camino hacia su inversión inmobiliaria en 2026
Invertir en el mercado inmobiliario de alta gama requiere más que solo capital; exige una visión estratégica clara y un respaldo técnico impecable. Lograr el objetivo de Comprar sin Enganche con Credito Infonavit es un movimiento financiero audaz que, ejecutado con la guía correcta, transforma su ahorro laboral en un activo de alto rendimiento. En un entorno donde las regulaciones y las oportunidades de mercado evolucionan constantemente, contar con un aliado que entienda la complejidad del sector es la diferencia entre una compra común y una inversión patrimonial superior.
La complejidad de las transacciones residenciales plus demanda una asesoría legal inmobiliaria especializada que proteja sus intereses desde la primera revisión de documentos. No basta con calificar para un monto elevado; es imperativo asegurar que la estructura del contrato sea transparente y que cada cláusula favorezca la rentabilidad de su adquisición. En eXp Realty Riviera Maya, nos especializamos en maximizar su capacidad de compra, diseñando rutas personalizadas que integran su crédito institucional con las mejores opciones de preventa y entrega inmediata disponibles en el mercado mexicano.
Seguridad y transparencia en cada transacción
Nuestro equipo multidisciplinario actúa como un consultor de confianza que elimina la incertidumbre del proceso. Nos encargamos de la revisión exhaustiva de la situación jurídica de la propiedad, gestionamos los trámites ante el Instituto y coordinamos con las entidades bancarias en esquemas de cofinanciamiento. Al Comprar sin Enganche con Credito Infonavit a través de nuestra plataforma, usted se beneficia de una red global de expertos con un profundo arraigo local. Este respaldo de eXp Realty Riviera Maya asegura que su transición hacia un nuevo estilo de vida sea fluida, segura y orientada a la protección de su capital a largo plazo.
Elegir entre un departamento de inversión o una casa residencial depende de sus objetivos financieros personales. Mientras que un departamento en una zona de alta demanda puede ofrecer retornos inmediatos vía rentas, una residencia suele proporcionar una estabilidad patrimonial y plusvalía constante para su familia. Nosotros le ayudamos a analizar estas variables, proporcionando datos concretos sobre el mercado para que su decisión sea informada y estratégica.
Siguientes pasos para su nuevo hogar
El momento de actuar es ahora. Las condiciones de agosto de 2026 presentan una ventana de oportunidad única para quienes desean capitalizar su Subcuenta de Vivienda sin descapitalizar sus cuentas personales. Le invitamos a dar el siguiente paso hacia la transformación de su futuro. Agende una consultoría personalizada con nuestros expertos para analizar su precalificación y descubrir cómo nuestras estrategias pueden potenciar su perfil de comprador.
Explore nuestro catálogo exclusivo de propiedades con facilidades de pago y descubra el estándar de excelencia que nos distingue. Visite exprealtyrivieramaya.com para iniciar su búsqueda hoy mismo y permita que nuestro equipo le acompañe en cada etapa, desde el descubrimiento hasta la entrega de sus llaves.
Asegure su patrimonio y transforme su futuro hoy mismo
Adquirir una propiedad de alta gama es una meta alcanzable cuando utiliza la inteligencia financiera a su favor. Hemos explorado cómo su Subcuenta de Vivienda deja de ser un ahorro pasivo para convertirse en el capital estratégico que le permite Comprar sin Enganche con Credito Infonavit. Al integrar herramientas como Infonavit Total o esquemas híbridos, usted accede a un mercado de exclusividad y plusvalía que antes parecía lejano. La clave reside en actuar con precisión técnica y respaldo legal para proteger cada peso de su inversión.
Contamos con más de 26 años de experiencia en el sector inmobiliario y le brindamos acceso directo a las mejores preventas residenciales de México. Nuestro acompañamiento incluye asesoría legal especializada para garantizar que cada contrato sea un paso firme hacia su bienestar. Es momento de dejar atrás la incertidumbre y tomar el control total de su inversión patrimonial con la seguridad que solo los expertos pueden ofrecerle.
El camino hacia su nuevo hogar comienza con una decisión informada. Estamos listos para guiarlo en esta transformación personal y profesional, asegurando que su transición hacia un estilo de vida superior sea fluida y exitosa.
Preguntas Frecuentes sobre el Crédito Infonavit
¿Puedo comprar una casa de lujo con crédito Infonavit si no tengo el enganche?
Sí, es totalmente factible mediante el uso estratégico de su Subcuenta de Vivienda. Este fondo acumulado actúa como el capital inicial necesario, permitiéndole adquirir propiedades residenciales de alto valor. Al utilizar productos como Infonavit Total, cuyo monto máximo en agosto de 2026 es de $2,935,002.35 pesos, usted puede acceder a desarrollos exclusivos. La clave para lograr Comprar sin Enganche con Credito Infonavit radica en que el saldo de su subcuenta cubra la diferencia del precio de venta.
¿Qué es el esquema Cofinavit y cómo ayuda a comprar sin efectivo inicial?
El Cofinavit es un esquema de financiamiento compartido donde una institución bancaria otorga la mayor parte del préstamo y el Instituto complementa el monto. La ventaja principal es que el saldo de su Subcuenta de Vivienda se aplica directamente para cubrir el enganche que el banco solicitaría habitualmente en efectivo. Esto le permite conservar su liquidez personal mientras adquiere un departamento de lujo con tasas competitivas y beneficios fiscales por el pago de intereses reales.
¿Cómo afecta mi historial en el Buró de Crédito al monto que me presta Infonavit en 2026?
Su comportamiento crediticio determina el porcentaje del préstamo total al que tiene derecho según las normativas vigentes en agosto de 2026. Si su historial es excelente, puede recibir hasta el 100% del monto calculado; de lo contrario, el financiamiento podría ajustarse al 80% o 90%. Aunque un historial negativo no bloquea la aprobación bajo el Modelo T100, sí influye en la cantidad de recursos propios que podría necesitar aportar para completar la transacción.
¿Puedo usar mi crédito Infonavit para comprar un departamento en preventa?
Es posible siempre que el desarrollo cuente con el registro correspondiente ante el Instituto y la documentación legal esté en orden. Adquirir un departamento en preventa es una excelente estrategia para capturar plusvalía inmediata desde las primeras etapas de construcción. Sin embargo, requiere una validación técnica y jurídica profunda para asegurar que el crédito se libere correctamente al escriturar. Nosotros le acompañamos en esta verificación para garantizar que su inversión sea segura y rentable.
¿Qué gastos adicionales debo considerar si no pago enganche?
Aunque no desembolse un enganche, debe prever los gastos de escrituración, honorarios notariales e impuestos por adquisición. En 2026, los trabajadores con ingresos menores a $9,985.43 pesos mensuales están exentos de ciertos pagos de titulación. Para propiedades residenciales de mayor costo, estos gastos suelen representar entre el 5% y el 7% del valor del inmueble. Es fundamental integrar estos costos en su plan financiero para asegurar un proceso de cierre fluido y sin contratiempos.
¿Cuánto tiempo tarda el proceso de compra con Infonavit desde la precalificación?
El periodo promedio oscila entre cuatro y ocho semanas una vez que se tiene la precalificación y se ha elegido la propiedad. Este tiempo incluye la realización del avalúo profesional, la integración del expediente legal y la programación de la firma en la notaría. La eficiencia del proceso depende en gran medida de tener la documentación completa y validada. Contar con asesoría especializada reduce significativamente los tiempos de espera y previene rechazos administrativos que podrían retrasar su mudanza.
¿Es posible unir mi crédito con otra persona para comprar una mejor propiedad?
Sí, el programa Unamos Créditos permite combinar su capacidad financiera con la de un familiar, pareja o socio sin necesidad de estar casados. En agosto de 2026, esta unión puede alcanzar un financiamiento superior a los $5,870,000 pesos. Es una herramienta poderosa para Comprar sin Enganche con Credito Infonavit una residencia con mayores amenidades y mejor ubicación. Ambas partes se convierten en copropietarios, fortaleciendo su patrimonio conjunto de manera estratégica bajo un esquema de propiedad legalmente sólido.
¿Qué pasa con mi Subcuenta de Vivienda si decido no usar el crédito?
Si decide no ejercer su crédito, el dinero en su Subcuenta de Vivienda permanece intacto y continúa generando rendimientos anuales competitivos. Este fondo es propiedad del trabajador y se mantiene bajo la administración del Instituto hasta el momento de su jubilación. En ese punto, usted podrá solicitar la devolución del saldo acumulado junto con los intereses generados. Es un fondo de ahorro seguro que protege su capital laboral a largo plazo si decide no invertirlo hoy.